 ES


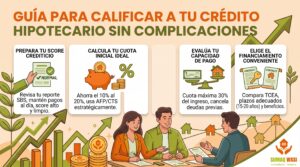
Comprar una vivienda o un lote urbanizado es el proyecto financiero más relevante para la gran mayoría de familias. Sin embargo, cuando llega el momento de tramitar el financiamiento, términos como evaluación de riesgo, capacidad de endeudamiento o score crediticio suelen generar dudas y temores.
La realidad es que obtener un crédito hipotecario no tiene por qué ser un proceso engorroso si te preparas con anticipación y conoces con exactitud qué buscan las entidades financieras.
En Inmobiliaria Sumac Wasi, queremos acompañarte en cada paso hacia tu meta. Por ello, hemos preparado esta guía práctica con las pautas esenciales para calificar a tu préstamo hipotecario de manera ágil y en las mejores condiciones del mercado.
1. Construye y cuida tu historial en las centrales de riesgo
El banco necesita comprobar que eres un pagador puntual antes de prestarte capital a largo plazo:
-
Revisa tu reporte en la SBS e Infocorp: Al menos 6 meses antes de postular, solicita tu reporte de deudas para verificar que tu calificación sea 100% Normal (Semáforo Verde) y descartar posibles deudas fantasmas o errores administrativos.
-
Manejo inteligente de tarjetas de crédito: Mantén tus consumos por debajo del 30% al 40% de tu línea total aprobada y paga siempre el saldo del mes en lugar del pago mínimo.
-
Cero retrasos: Pagar a tiempo préstamos de consumo, planes móviles y servicios básicos demuestra solvencia moral y disciplina financiera.
2. Define tu cuota inicial y optimiza tu ahorro
La cuota inicial es la base de una operación hipotecaria saludable:
-
El porcentaje ideal: Aunque el sistema financiero suele financiar hasta el 80% o 90% del valor del inmueble (exigiendo un 10% a 20% de inicial), mientras mayor sea tu aporte inicial, menor será la tasa de interés y el monto final de tus cuotas mensuales.
-
Aprovecha tus fondos complementarios: Evalúa el retiro permitido de fondos de AFP para primera vivienda o los depósitos de CTS como apalancamiento para completar una inicial robusta sin descapitalizarte por completo.
-
Fondo de emergencia intacto: No utilices todos tus ahorros para la inicial; reserva siempre un fondo de contingencia equivalente a 3 o 6 meses de gastos fijos.
3. Conoce tu capacidad de endeudamiento real
Las entidades bancarias aplican una regla estricta: la cuota mensual del crédito no debe comprometer más del 30% al 40% de tus ingresos netos mensuales:
-
Consolida o cancela deudas previas: Si tienes préstamos vehiculares o de consumo con cuotas elevadas, cancélalos o refináncialos antes de solicitar el hipotecario para liberar margen de endeudamiento.
-
Calificación mancomunada (conyugal o familiar): Si tus ingresos individuales no alcanzan para la propiedad que deseas, puedes sumar ingresos con tu cónyuge, conviviente o familiar directo para acceder a montos de financiamiento superiores.
4. Acredita tus ingresos según tu perfil laboral
Cada perfil laboral tiene un camino para sustentar sus ingresos:
-
Trabajadores dependientes (Quinta Categoría): Presenta tus 3 a 6 últimas boletas de pago, certificado de trabajo con continuidad laboral mínima de un año y estados de cuenta bancarios donde se aprecie el abono de tus haberes.
-
Trabajadores independientes o emprendedores (Cuarta / Tercera Categoría): Sustenta tus ingresos con las declaraciones juradas anuales ante la SUNAT, recibos por honorarios o pagos del PDT de los últimos 6 a 12 meses, acompañados de tus movimientos en cuentas bancarias.
-
Planes de ahorro hipotecario: Si tienes ingresos no bancarizados o eres emprendedor formal reciente, los programas de Ahorro Hipotecario de los bancos te permiten depositar un monto fijo mensual durante 6 a 9 meses para demostrar capacidad de pago y calificar directamente.
5. Evalúa programas de subsidio estatal (Nuevo Crédito Mivivienda)
Si vas a adquirir tu primera vivienda, investiga si el proyecto aplica a beneficios estatales:
-
Bono del Buen Pagador (BBP): Un subsidio no reembolsable del Estado que se suma a tu cuota inicial para reducir el monto del préstamo en viviendas que califican dentro del rango de Mivivienda.
-
Bono Mivivienda Sostenible: Descuentos adicionales si el proyecto incorpora criterios ecoamigables (ahorro de agua, luminarias eficientes y diseño sostenible).
6. Compara antes de elegir: La importancia de la TCEA
No te dejes llevar únicamente por la Tasa de Interés Nominal (TEA):
-
Compara la TCEA (Tasa de Costo Efectivo Anual): Este indicador incluye la tasa de interés, comisiones de estructuración, seguro de desgravamen y seguro de todo riesgo contra incendios/sismos. Representa el costo real y transparente de tu préstamo.
-
Elección del plazo adecuado: Un plazo de entre 15 y 20 años suele ofrecer el equilibrio óptimo entre cuotas mensuales manejables y un pago moderado de intereses totales.
Haz realidad tu sueño con Sumac Wasi
Tener la documentación en orden y elegir un proyecto con saneamiento físico-legal garantizado e independización es indispensable para que los bancos aprueben el desembolso de tu crédito hipotecario sin trabas.
En Inmobiliaria Sumac Wasi, te orientamos desde la selección de tu lote o vivienda hasta el contacto con los principales bancos del mercado, asegurando que tu trámite sea rápido, transparente y seguro.
¿Listo para dar el paso hacia tu nuevo hogar? Ponte en contacto con nuestro equipo comercial y recibe una preevaluación inmobiliaria sin costo.